已审来源:Comply子类:合同语言:中文2026-10-21
补救费用,别和利润损失混成一笔
素材预览
3 个文件



平台文案
选择渠道查看通用
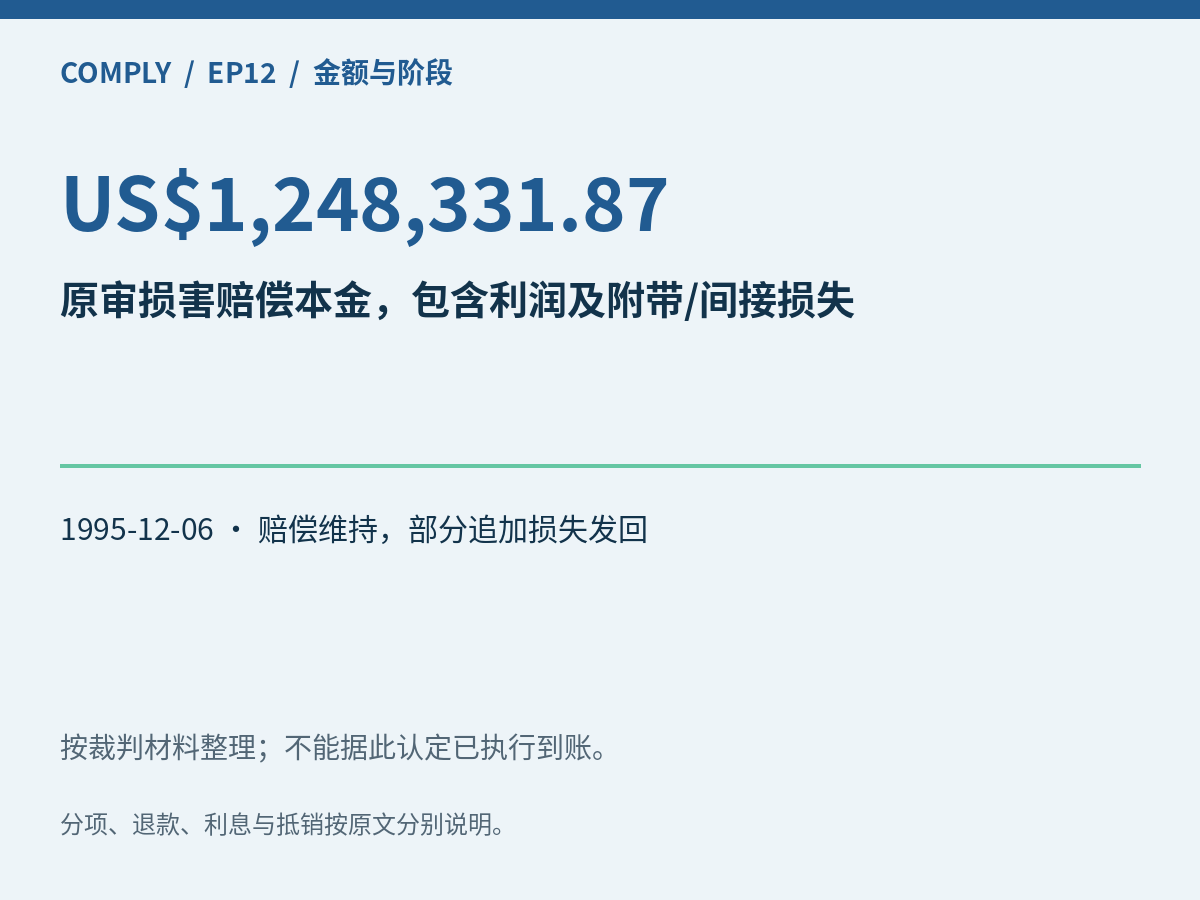
补救费用,别和利润损失混成一笔 这一期从一个交易问题说起 出口设备出问题后,买家的空运费、仓储费和停工费都能一起算吗? 要逐项分开。Delchi案原判赔偿1,248,331.87美元,包含利润损失、补救尝试、加急运输和存放拒收压缩机等费用。1995年美国上诉法院维持原赔偿,并将部分追加费用问题发回;停工工资是否属于不论生产都会发生的成本,还需进一步查清。后续新增金额和实收未核。对出口商,发现问题后要及时沟通补救,把每笔费用的原因、凭证及是否重复计算核清。 案件里的跨境交易 纽约卖方向意大利空调制造商供应10,800台压缩机,供1988年销售季使用;前两批到意大利后发现性能不达样品及规格。 案件:Delchi Carrier S.p.A. v. Rotorex Corp.。审理机构:U.S. Court of Appeals, Second Circuit;案号:95-7182 / 95-7186;71 F.3d 1024。 从已核对的裁判材料看:压缩机冷却能力和能耗低于样品及书面规格,法院认定根本违约。 加急空运原已订购的Sanyo压缩机、储存拒收货等减损成本获支持。 无法证实的额外4,000台订单损失未获支持;部分运费、工具与停工工资请求被发回进一步处理。 金额与裁判阶段 本文重点金额为 US$1,248,331.87,性质是“原审损害赔偿本金,包含利润及附带/间接损失”。 1995-12-06 · 赔偿维持,部分追加损失发回。 1995年二巡维持原赔偿并部分发回;本轮检索未取得发回后新增判项与实际收款。 一笔支出只计入一次 利润损失、运输费、工具费和停工工资可能相互关联。把成本重复包含在利润模型中,再单独索赔同一成本,会造成重复计算。本案也存在追加项目发回处理的程序边界,不能把所有主张都写成已获支持。 以下是据本案整理的企业资料准备建议,属于编辑归纳;具体交易应结合合同、事实与适用法律判断。 • 先画出利润计算口径,标明已扣或未扣的成本。 • 每笔补救费用记录原因、金额、凭证与对应批次。 • 区分已经维持的判赔、被拒项目与发回待处理项目。 回到原文核对 1248331.87为已支持损害本金;不得把1785772.44全称纯赔偿或已到账。 原告是意大利公司,不能包装为美国进口商获赔。 发回部分最终追加金额未核,不能声称本案所有赔偿已终局算完。 让资料能够被接手的人读懂 在 Comply 整理材料时,可先按“合同与规格、交付与异议、损失与单据、程序与收款”建立目录。每份文件注明对应的订单、批次和时间;把待核事实与已有依据分开,便于律师评估后续路径。 本文使用公开裁判材料作案例研究,不代表 Comply 或文中团队曾代理该案。判决、仲裁裁决与实际回款是不同事实。 线下交流 如果你也有出海合规、合同或品牌方面的问题,欢迎带上相关资料,到福州法务办公室,我们线下聊。
文案与专属链接
没有渠道专属文案时,使用通用文案。通过「手动分享」选择平台生成分享,文案才会附上用于统计的专属链接。