已审来源:Comply子类:合同语言:中文2026-10-21
毛利下降,怎么算到供应商头上?
素材预览
3 个文件



平台文案
选择渠道查看通用
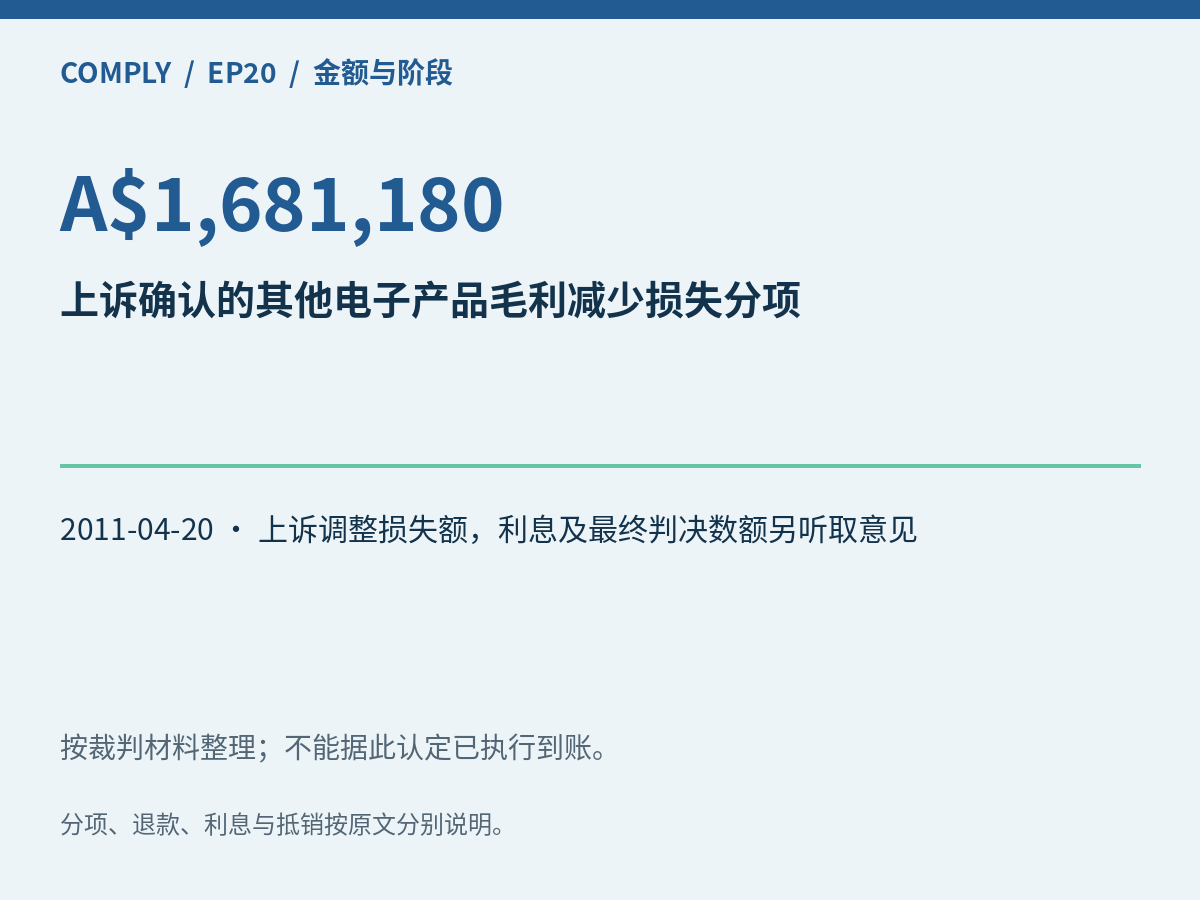
毛利下降,怎么算到供应商头上? 这一期从一个交易问题说起 产品故障后业绩下滑,能把少赚的钱全部向海外供方索赔吗? 要把因果关系和计算分开核。澳大利亚Castel诉新加坡Toshiba案中,一项毛利损失的一审数字有算术错误,2011年上诉法院将该分项校正为1,681,180澳元。这个数额不是全案总赔偿,实际回款未核。中国出口商处理经销商索赔时,应要求对应期间的销量、毛利和产品结构资料,核对其他经营因素;既不能见到报表就照单全赔,也不能只说经营不好与我无关。 案件里的跨境交易 新加坡Toshiba向澳大利亚Castel供应J35机顶盒、DLP电视、C-26等电子产品;澳洲上市后出现批量故障及召回,双方争议包括经销利润与替代业务机会损失。 案件:Castel Electronics Pty Ltd v. Toshiba Singapore Pte Ltd。审理机构:Federal Court of Australia, Full Court;案号:[2011] FCAFC 55;VID 1080 of 2010。 从已核对的裁判材料看:供方多次称J35问题已修复,但批量问题持续,买方被迫召回。 一审毛利损失分项2,195,720澳元存在算术错误,上诉校正为1,681,180澳元。 上诉另有增加损失,最终判令总额涉及利息和费用,法院要求双方继续提交计算。 金额与裁判阶段 本文重点金额为 A$1,681,180,性质是“上诉确认的其他电子产品毛利减少损失分项”。 2011-04-20 · 上诉调整损失额,利息及最终判决数额另听取意见。 2011年全院上诉理由及高等法院2011-12-01特别许可被拒结果均已核;后续利息总额和实际收款未核。 经营损失要能排除重复与无关因素 销售下降可能与产品缺陷有关,也可能同时受到价格、市场和其他经营因素影响。本案毛利分项在上诉中被校正,提示企业不仅要证明受到影响,还要让计算基础经得起复核。 以下是据本案整理的企业资料准备建议,属于编辑归纳;具体交易应结合合同、事实与适用法律判断。 • 保留缺陷前后产品销售、毛利及退货记录。 • 说明比较期间、产品范围与选取理由。 • 检查算术、重复计入和其他业务因素的影响。 回到原文核对 主要金额1,681,180澳元仅是已确认分项,不代表全案纯赔偿总额。 不得把2,957,265净增加额说成实际收款,亦不与其他已包含分项相加。 原告澳大利亚、卖方新加坡,不能表述为美国案或中国TCL案。 让资料能够被接手的人读懂 在 Comply 整理材料时,可先按“合同与规格、交付与异议、损失与单据、程序与收款”建立目录。每份文件注明对应的订单、批次和时间;把待核事实与已有依据分开,便于律师评估后续路径。 本文使用公开裁判材料作案例研究,不代表 Comply 或文中团队曾代理该案。判决、仲裁裁决与实际回款是不同事实。 线下交流 如果你也有出海合规、合同或品牌方面的问题,欢迎带上相关资料,到福州法务办公室,我们线下聊。
文案与专属链接
没有渠道专属文案时,使用通用文案。通过「手动分享」选择平台生成分享,文案才会附上用于统计的专属链接。